Kamis, 08 Mei 2014

Tingkat Kesehatan Bank

Pengertian Tingkat Kesehatan Bank
Secara sederhana dapat dikatakan bahwa bank yang sehat adalah bank yang dapat menjalankan fungsi-fungsinya dengan baik. Dengan kata lain, bank yang sehat adalah bank yang dapat menjaga dan memelihara kepercayaan masyarakat, dapat menjalankan fungsi intermediasi, dapat membantu kelancaran lalu lintas pembayaran serta dapat digunakan oleh pemerintah dalam melaksanakan berbagai kebijakannya, terutama kebijakan moneter. Dengan menjalankan fungsi-fungsi tersebut diharapkan dapat memberikan pelayanan yang baik kepada masyarakat serta bermanfaat bagi perekonomian secara keseluruhan.
Untuk dapat menjalankan fungsinya dengan baik, bank harus mempunyai modal yang cukup, menjaga kualitas asetnya dengan baik, dikelola dengan baik dan dioperasikan berdasarkan prinsip kehati-hatian, menghasilkan keuntungan yang cukup untuk mempertahankan kelangsungan usahanya, serta memelihara likuiditasnya sehingga dapat memenuhi kewajibannya setiap saat. Selain itu, suatu bank harus senantiasa memenuhi berbagai ketentuan dan aturan yang telah ditetapkan, yang pada dasarnya berupa berbagai ketentuan yang mengacu pada prinsip-prinsip kehati-hatian di bidang perbankan.
Penilaian Tingkat Kesehatan Bank
Penilaian tingkat kesehatan bank di Indonesia sampai saat ini secara garis besar didasarkan pada faktor CAMEL (Capital, Assets Quality, Management, Earning dan Liquidity). Seiring dengan penerapan risk based supervision, penilaian tingkat kesehatan juga memerlukan penyempurnaan. Saat ini BI tengah mempersiapkan penyempurnaan sistem penilaian bank yang baru, yang memperhitungkan sensitivity to market risk atau risiko pasar. Dengan demikian faktor-faktor yang diperhitungkan dalam system baru ini nantinya adalah CAMEL. Kelima faktor tersebut memang  merupakan faktor yang menentukan kondisi suatu bank. Apabila suatu bank mengalami permasalahan pada salah satu faktor tersebut (apalagi apabila suatu bank mengalami permasalahan yang menyangkut lebih dari satu faktor tersebut), maka bank tersebut akan mengalami kesulitan.
Sebagai contoh, suatu bank yang mengalami masalah likuiditas (meskipun bank tersebut modalnya cukup, selalu untung, dikelola dengan baik, kualitas aktiva produktifnya baik) maka apabila permasalahan tersebut tidak segera dapat diatasi maka dapat dipastikan bank tersebut akan menjadi tidak sehat. Pada waktu terjadi krisis perbankan di Indonesia sebetulnya tidak semua bank dalam kondisi tidak sehat, tetapi karena terjadi rush dan mengalami kesulitan likuiditas, maka sejumlah bank yang sebenarnya sehat menjadi tidak sehat.
Meskipun secara umum faktor CAMEL relevan dipergunakan untuk semua bank, tetapi bobot masing-masing faktor akan berbeda untuk masing-masing jenis bank. Dengan dasar ini, maka penggunaan factor CAMEL dalam penilaian tingkat kesehatan dibedakan antara bank umum dan BPR. Bobot masing-masing faktor CAMEL untuk bank umum dan BPR ditetapkan sebagai berikut :
Tabel Bobot CAMEL
No.Faktor CAMELBobot
Bank UmumBPR
1.
2.
3.
4.
5.
Permodalan
Kualitas Aktiva Produktif
Kualitas Manajemen
Rentabilitas
Likuiditas
25%
30%
25%
10%
10%
30%
30%
20%
10%
10%
Perbedaan penilaian tingkat kesehatan antara bank umum dan BPR hanya pada bobot masing-masing faktor CAMEL. Pelaksanaan penilaian selanjutnya dilakukan sama tanpa ada pembedaan antara bank umum dan BPR. Dalam uraian berikut, yang dimaksud dengan penilaian bank adalah penilaian bank umum dan BPR.
Dalam melakukan penilaian atas tingkat kesehatan bank pada dasarnya dilakukan dengan pendekatan kualitatif atas berbagai faktor yang berpengaruh terhadap kondisi dan perkembangan suatu bank. Pendekatan tersebut dilakukan dengan menilai faktor-faktor permodalan, kualitas aktiva produktif, manajemen, rentabilitas dan likuiditas.
Pada tahap awal penilaian tingkat kesehatan suatu bank dilakukan dengan melakukan kuantifikasi atas komponen dari masing-masing factor tersebut. Faktor dan komponen tersebut selanjutnya diberi suatu bobot sesuai dengan besarnya pengaruh terhadap kesehatan suatu bank.
Selanjutnya, penilaian faktor dan komponen dilakukan dengan system kredit yang dinyatakan dalam nilai kredit antara 0 sampai 100. Hasil penilaian atas dasar bobot dan nilai kredit selanjutnya dikurangi dengan nilai kredit atas pelaksanaan ketentuan-ketentuan yang lain yang sanksinya dikaitkan dengan tingkat kesehatan bank.
Berdasarkan kuantifikasi atas komponen-komponen sebagaimana diuraikan di atas, selanjutnya masih dievaluasi lagi dengan memperhatikan informasi dan aspek-aspek lain yang secara materiil dapat berpengaruh terhadap perkembangan masing-masing faktor. Pada akhirnya, akan diperoleh suatu angka yang dapat menentukan predikat tingkat kesehatan bank, yaitu Sehat, Cukup Sehat, Kurang Sehat dan Tidak Sehat.
Berikut ini penjelasan metode CAMEL :
1. Capital
Kekurangan modal merupakan gejala umum yang dialami bank-bank di negara-negara berkembang. Kekurangan modal tersebut dapat bersumber dari dua hal, yang pertama adalah karena modal yang jumlahnya kecil, yang kedua adalah kualitas modalnya yang buruk. Dengan demikian, pengawas bank harus yakin bahwa bank harus mempunyai modal yang cukup, baik jumlah maupun kualitasnya. Selain itu, para pemegang saham maupun pengurus bank harus benar-benar bertanggung jawab atas modal yang sudah ditanamkan.
Berapa modal yang cukup tersebut? Pada saat ini persyaratan untuk mendirikan bank baru memerlukan modal disetor sebesar Rp. 3 trilyun. Namun bank-bank yang saat ketentuan tersebut diberlakukan sudah  berdiri jumlah modalnya mungkin kurang dari jumlah tersebut. Pengertian kecukupan modal tersebut tidak hanya dihitung dari jumlah nominalnya, tetapi juga dari rasio kecukupan modal, atau yang sering disebut sebagai Capital Adequacy Ratio (CAR). Rasio tersebut merupakan perbandingan antara jumlah modal dengan aktiva tertimbang menurut risiko (ATMR). Pada saat ini sesuai dengan ketentuan yang berlaku, CAR suatu bank sekurang-kurangnya sebesar 8%.
2. Assets Quality
Dalam kondisi normal sebagian besar aktiva suatu bank terdiri dari kredit dan aktiva lain yang dapat menghasilkan atau menjadi sumber pendapatan bagi bank, sehingga jenis aktiva tersebut sering disebut sebagai aktiva produktif. Dengan kata lain, aktiva produktif adalah penanaman dana Bank baik dalam rupiah maupun valuta asing dalam  bentuk pembiayaan, piutang, surat berharga, penempatan, penyertaan modal, penyertaan modal sementara, komitmen dan kontijensi pada transaksi rekening administratif. Di dalam menganalisis suatu bank pada umumnya perhatian difokuskan pada kecukupan modal bank karena masalah solvensi memang penting. Namun demikian, menganalisis kualitas aktiva produktif secara cermat tidaklah kalah pentingnya. Kualitas aktiva produktif bank yang sangat jelek secara implisit akan menghapus modal bank. Walaupun secara riil bank memiliki modal yang cukup besar, apabila kualitas aktiva produktifnya sangat buruk dapat saja kondisi modalnya menjadi buruk pula. Hal ini antara lain terkait dengan berbagai permasalahan seperti pembentukan cadangan, penilaian asset, pemberian pinjaman kepada pihak terkait, dan sebagainya. Penilaian terhadap kualitas aktiva produktif di dalam ketentuan perbankan di Indonesia didasarkan pada dua rasio yaitu:
1)      Rasio Aktiva Produktif Diklasifikasikan terhadap Aktiva
Produktif (KAP 1). Aktiva Produktif Diklasifikasikan menjadi Lancar, Kurang Lancar, Diragukan dan Macet. Rumusnya adalah :
Penilaian rasio KAP dilakukan dengan ketentuan sebagai berikut:
  • Untuk rasio sebesar 15,5 % atau lebih diberi nilai kredit 0 dan
  • Untuk setiap penurunan 0,15% mulai dari 15,49% nilai kredit ditambah 1 dengan maksimum 100.
2)      Rasio Penyisihan Penghapusan Aktiva Produktif terhadap Aktiva
Produktif yang diklasifikasikan (KAP 2). Rumusnya adalah :
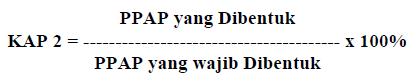
Penilaian rasio KAP untuk perhitungan PPAP dilakukan dengan ketentuan sebagai berikut untuk rasio 0 % diberi nilai kredit 0 dan untuk setiap kenaikan 1 % dari 0 % nilai kredit ditambah 1 dengan maksimum 100.
3. Management
Manajemen atau pengelolaan suatu bank akan menentukan sehat tidaknya suatu bank. Mengingat hal tersebut, maka pengelolaan suatu manajemen sebuah bank mendapatkan perhatian yang besar dalam penilaian tingkat kesehatan suatu bank diharapkan dapat menciptakan dan memelihara kesehatannya.
Penilaian faktor manajemen dalam penilaian tingkat kesehatan bank umum dilakukan dengan melakukan evaluasi terhadap pengelolaan terhadap bank yang bersangkutan. Penilaian tersebut dilakukan dengan mempergunakan sekitar seratus kuesioner yang dikelompokkan dalam dua kelompok besar yaitu kelompok manajemen umum dan kuesioner manajemen risiko. Kuesioner kelompok manajemen umum selanjutnya dibagi ke dalam sub kelompok pertanyaan yang berkaitan dengan strategi, struktur, sistem, sumber daya manusia, kepemimpinan, budaya kerja. Sementara itu, untuk kuesioner manajemen risiko dibagi dalam sub kelompok yang berkaitan dengan risiko likuiditas, risiko pasar, risiko kredit, risiko operasional, risiko hukum dan risiko pemilik dan pengurus.
4. Earning
Salah satu parameter untuk mengukur tingkat kesehatan suatu bank adalah kemampuan bank untuk memperoleh keuntungan. Perlu diketahui bahwa apabila bank selalu mengalami kerugian dalam kegiatan operasinya maka tentu saja lama kelamaan kerugian tersebut akan memakan modalnya. Bank yang dalam kondisi demikian tentu saja tidak dapat dikatakan sehat.
Penilaian didasarkan kepada rentabilitas atau earning suatu bank yaitu melihat kemampuan suatu bank dalam menciptakan laba. Penilaian dalam unsur ini didasarkan pada dua macam, yaitu :
1)      Rasio Laba terhadap Total Assets (ROA / Earning 1). Rumusnya adalah :
Penilaian rasio earning 1 dapat dilakukan sebagai berikut untuk rasio 0 % atau negatif diberi nilai kredit 0, dan untuk setiap kenaikan 0,015% mulai dari 0% nilai kredit ditambah dengan nilai maksimum 100.
2)      Rasio Beban Operasional terhadap Pendapatan Operasional (Earning 2). Rumusnya adalah :
Penilaian earning 2 dapat dilakukan sebagai berikut untuk rasio sebesar 100% atau lebih diberi nilai kredit 0 dan setiap penurunan sebesar 0,08% nilai kredit ditambah 1 dengan maksimum 100.
5. Liquidity
Penilaian terhadap faktor likuiditas dilakukan dengan menilai dua buah rasio, yaitu rasio Kewajiban Bersih Antar Bank terhadap Modal Inti dan rasio Kredit terhadap Dana yang Diterima oleh Bank. Yang dimaksud Kewajiban Bersih Antar Bank adalah selisih antara kewajiban bank dengan tagihan kepada bank lain. Sementara itu yang termasuk Dana yang Diterima adalah Kredit Likuiditas Bank Indonesia, Giro, Deposito, dan Tabungan Masyarakat, Pinjaman bukan dari bank yang berjangka waktu lebih dari tiga bulan (tidak termasuk pinjaman subordinasi), Deposito dan Pinjaman dari bank lain yang berjangka waktu lebih dari tiga bulan, dan surat berharga yang diterbitkan oleh bank yang berjangka waktu lebih dari tiga bulan.
Liquidity yaitu rasio untuk menilai likuiditas bank. Penilaian likuiditas bank didasarkan atas dua maca rasio, yaitu :
1)      Rasio jumlah kewajiban bersih call money terhadap Aktiva Lancar. Rumusnya adalah :
Penilaian likuiditas dapat dilakukan sebagai berikut untuk rasio sebesar 100% atau lebih diberi nilai kredit 0, dan untuk setiap penurunan sebesar 1% mulai dari nilai kredit ditambah 1 dengan maksimum 100.
2)      Rasio antara Kredit terhadap dana yang diterima oleh bank. Rumusnya adalah :
Penilaian likuiditas 2 dapat dilakukan sebagai berikut untuk rasio 115 atau lebih diberi nilai kredit 0 dan untuk setiap penurunan 1% mulai dari rasio 115% nilai kredit ditambah 4 dengan nilai maksimum 100.
Dikutip dari : Hernawa Rachmanto, “ANALISIS TINGKAT KESEHATAN BANK SYARIAH DENGAN MENGGUNAKAN METODE CAMEL”, UNIVERSITAS ISLAM INDONESIA, YOGYAKARTA, 2006

Pengenalan Rasio Keuangan Bank

Pengenalan Rasio Keuangan Bank
Analisis rasio adalah suatu metode perhitungan dan interpretasi rasio keuangan untuk menilai kinerja dan status suatu perusahaan. Oleh karena itu penganalisa harus mampu menyesuaikan faktor-faktor yang ada pada periode atau waktu ini dengan faktor-faktor di masa mendatang yang mungkin akan mempengaruhi posisi keuangan atau hasil operasi perusahaan yang bersangkutan.
Landasan Teori
Pengertian rasio keuangan menurut Van Horne dan Wachowizs(1997:133) yaitu:
“Indeks yang menghubungkan dua angka akuntansi dan diperoleh dengan membagi satu angka dengan angka lainnya.”
Menurut Bambang Riyanto (2001:329) mengenai definisi rasio keuangan yaitu:
“Rasio keuangan adalah ukuran yang digunakan dalam interpretasi dan analisis laporan finansial suatu perusahaan. Pengertian rasio itu sebenarnya hanyalah alat yang dinyatakan dalam arithmatical terms yang dapat digunakan untuk menjelaskan hubungan antara dua macam datafinansial.”
Menurut S. Munawir (2007:65) analisis rasio keuangan adalah:
“Suatu metode analisis untuk mengetahui hubungan dari pos-pos tertentu dalam neraca atau laporan laba rugi secara individu atau kombinasi dari kedua laporan tersebut.”
Pengertian analisis rasio keuangan menurut Weston (1995:225) adalah:
“Analisis rasio keuangan memberikan kerangka hubungan antar pos-pos neraca dan perhitungan laba rugi, memungkinkan seseorang menelusuri sejarah suatu perusahaan dan menilai posisi keuangannya saat ini, serta memungkinkan bagi manajer keuangan memperkirakan reaksi kreditur atau investor terhadap keadaan keuangan perusahaan dan dengan demikian dapat mancari cara-cara yang tepat untuk mendapatkan dana.”
Menurut Agus Sartono (2001:113) yang dimaksud dengan analisa rasio keuangan adalah:
“Dasar untuk menilai dan mengarahkan prestasi operasi perusahaan.Disamping itu, analisa rasio keuangan juga dapat dipergunakan sebagai kerangka kerja perencanaan dan pengendalian keuangan.”
Menurut Bambang Riyanto (2001:329) penganalisa finansial dalam mengadakan analisis rasio keuangan pada dasarnya dapat melakukannya dengan 2 macam cara pembandingan, yaitu:
1. Pembandingan present ratio dengan rasio-rasio semacam di waktu-waktu yang lalu (rasio historis) dari perusahaan yang sama.
2.Pembandingan antara rasio-rasio suatu perusahaan dengan rasio-rasio semacam dari perusahaan-perusahaan atau industri lain yang sejenis (rasio rata-rata atau rasio industri).
5.1. Legal Reserve Requirement (LRR)
Legal Reserve Requirement (LRR) adalah ketentuan bagi setiap bank umum untuk menysihkan sebagian dari dana pihak ketiga yang berhasil dihimpunnya dalam bentuk giro wajib minimum berupa rekening giro bank yang bersangkutan pada bank Indonesia.
5.2. Loan to Deposit Ratio (LDR)
Loan to Deposit Ratio (LDR) adalah rasio antara besarnya seluruh volume kredit yang disalurkan oleh bank dan jumlah penerimaan dana dari berbagai sumber.
pengertian lainnya LDR adalah rasio keuangan perusahaan perbankan yang berhubungan dengan aspek likuiditas. LDR adalah suatu pengukuran tradisional yang menunjukkan deposito berjangka, giro, tabungan, dan lain-lain yang digunakan dalam memenuhi permohonan pinjaman (loan requests) nasabahnya. Rasio ini digunakan untuk mengukur tingkat likuiditas. Rasio yang tinggi menunjukkan bahwasuatu bank meminjamkan seluruh dananya (loan-up) atau realtif tidak likuid (illiquid). Sebaliknya rasio yang rendah menunjukkan bank yang likuid dengan kelebihan kapasitas dana yang siap untuk dipinjamkan (Latumaerissa,1999:23). LDR disebut juga rasio kredit terhadap total dana pihak ketiga yang digunakan untuk mengukur dana pihak ketiga yang disalurkan dalam bentuk kredit.
5.3. Capital Adequacy Ratio (CAR)
CAR(Capital Adequacy Ratio) adalah rasio kecukupan modal yang berfungsi menampung risiko kerugian yang kemungkinan dihadapi oleh bank. Semakin tinggi CAR maka semakin baik kemampuan bank tersebut untuk menanggung risiko dari setiap kredit/aktiva produktif yang berisiko. Jika nilai CAR tinggi maka bank tersebut mampu membiayai kegiatan operasional dan memberikan kontribusi yang cukup besar bagi profitabilitas.

5.4. Perhitungan Legal Lending Limit (LLL)
Perhitungan Legal Lending Limit (LLL) adalah faktor Permodalan (Capital), Kualitas Aktiva Produktif (Asset), Manajemen, Rentabilitas (Earning) dan Likuiditas. Analisis ini dikenal dengan istilah Analisis CAMEL :
- ASPEK PERMODALAN (CAPITAL)
Penilaian pertama adalah aspek permodalan, dimana aspek ini menilai permodalan yang dimiliki bank yang didasarkan kepada kewajiban penyediaan modal minimum bank. Penilaian tersebut didasarkan paa CAR (Capital Adequacy Ratio) yang ditetapkan BI, yaitu perbandingan antara Modal dengan Aktiva Tertimbang Menurut Resiko.
-  ASPEK KUALITAS AKTIVA PRODUKTIF (ASSET )
Aktiva produktif atau Productive Assets atau sering disebut dengan Earning Assets adalah semua aktiva yang dimiliki oleh bank dengan maksud untuk dapat memperoleh penghasilan sesuai dengan fungsinya.
-  ASPEK KUALITAS MANAJEMEN (MANAGEMENT)
Aspek ketiga penilaian kesehatan bank meliputi kualitas manajemen bank. Untuk menilai kualitas manajemen akan mengajukan 250 pertanyaan yang menyangkut manajemen bank yang ebrsangkutan. Kualitas ini juga akan melihat dari segi pendidikan serta pengalaman para karyawannya dalam menangani bebagai kasus yang terjadi.
-  ASPEK RENTABILITAS (EARNING)
Penilaian aspek ini diguankan untuk mengukur kemampuan bank dalam meningkatkan keuntungan, juga untuk mengukur tingkat efisiensi usaha dan profitabilitas yang dicapai bank yang bersangkutan. Penilaian ini meliputi ROA atau Rasio Laba terhadap Total Aset, dan Perbandingan antara biaya operasional dengan pendapatan operasional (BOPO).
- ASPEK LIKUIDITAS (LIKUIDITY)
Aspek kelima adapah penilaian terhadap aspek likuiditas bank. Suatu bank dukatakan likuid, apabila bank yangbersangkutan mampu membayar semua hutangnya, terutama hutang-hutang jangka pendek. Selain itu juga bank harus mampu memenuhi semua permohonan kredit yang layak dibiayai.
5.5. Non Performing Loan (NPL)
Non performing loan  adalah kredit yang masuk ke dalam kualitas kredit
kurang lancar, diragukan dan macet berdasarkan kriteria yang telah ditetapkan oleh
Bank Indonesia (SE No. 7/3/DPNP). NPL yang digunakan dalam penelitian ini
merupakan angka perubahan NPL bulan Desember 2008 dan Januari 2009, dengan
kategori 1 = meningkat, 0 = menurun atau tetap.
Variabel Kebijakan Bank Indonesia (KBI) mempengaruhi NPL secara signifikan. KBI No. 7 Tahun 2005 menyebutkan bahwa adanya pengharusan dilakukannya penyeragaman penilaian dan pengategorian kualitas aktiva produktif oleh bank. Hasil pengolahan nilai signifikansi variabel KBI adalah 0,016. Hal ini berarti KBI signifikan mempengaruhi NPL pada tingkat kepercayaan 95% karena nilai signifikansi lebih kecil dari 0,05 dan terjadi perbedaan yang nyata antara NPL setelah diterapkannya KBI dengan NPL sebelum diterapkannya KBI.
5.6. Net Interest Margin (NIM)
marjin bunga bersih (NIM) adalah ukuran perbedaan antara bunga pendapatan yang dihasilkan oleh bank atau lembaga keuangan lain dan nilai bunga yang dibayarkan kepada pemberi pinjaman mereka (misalnya, deposito), relatif terhadap jumlah mereka (bunga produktif ) aset. Hal ini mirip dengan margin kotor perusahaan non-finansial.
Hal ini biasanya dinyatakan sebagai persentase dari apa lembaga keuangan memperoleh pinjaman dalam periode waktu dan aset lainnya dikurangi bunga yang dibayar atas dana pinjaman dibagi dengan jumlah rata-rata atas aktiva tetap pada pendapatan yang diperoleh dalam jangka waktu tersebut (yang produktif rata-rata aktiva).
Sumber : http://alvinheadhunters.wordpress.com/2012/05/28/pengenalan-rasio-keuangan-bank/

Jasa - jasa Bank (Fee Base Income)

Macam-macam jasa yang disediakan oleh Bank ialah :
1. Inkasso
2. Transfer
3. Safe Deposit Box (Kotak Penyimpanan)
4. Letter Of Credit (L/ C) / Ekspor Impor
5. Travellers Cheque
Apa yang dimaksud dengan jasa-jasa tersebut ?
INKASO
Inkaso merupakan kegiatan jasa Bank untuk melakukan amanat dari pihak ke tiga berupa penagihan sejumlah uang kepada seseorang atau badan tertentu di kota lain yang telah ditunjuk oleh si pemberi amanat.
Inkaso adalah penagihan warkat-warkat kliring yang terdapat di luar wilayah kliring bank yang bersangkutan.

WARKAT INKASO
a. Warkat inkaso tanpa lampiran
Yaitu warkat – warkat inkaso yang tidak dilampirkan dengan dokumen – dokumen apapun seperti cek, bilyet giro, wesel dan surat berharga
b. Warkat inkaso dengan lampiran
Yaitu warkat – warkat inkaso yang dilampirkan dengan dokumen – dokumen lainnya seperti kwitansi, faktur, polis asuransi dan dokumen – dokumen penting.
JENIS INKASO
a. Inkaso Keluar
Merupakan kegiatan untuk menagih suatu warkat yang telah diterbitkan oleh nasabah bank lain. Di sini bank menerima amanat dari nasabahnya sendiri untuk menagih warkat tersebut kepada seseorang nasabah bank lain di kota lain.
b. Inkaso masuk
Merupakan kegiatan yang masuk atas warkat yang telah diterbitkan oleh nasabah sendiri. Dalam kegiatan inkaso masuk, bank hanya memeriksa kecukupan dari nasabahnya yang telah menerbitkan warkat kepada pihak ke tiga.
TRANSFER
Transfer adalah suatu kegiatan jasa bank untuk memindahkan sejumlah dana tertentu sesuai dengan perintah si pemberi amanat yang ditujukan untuk keuntungan seseorang yang ditunjuk sebagai penerima transfer.
Baik transfer uang keluar atau masuk akan mengakibatkan adanya hubungan antar cabang yang bersifat timbal balik, artinya bila satu cabang mendebet cabang lain mengkredit.
TRANSFER KELUAR
Salah satu jenis pengiriman uang yang dapat menyederhanakan lalu lintas pembayaran adalah dengan pengiriman uang keluar. Media untuk melakukan transfer ini adalah secara tertulis ataupun melalui kawat.
Pembatalan Transfer keluar :
Bila terjadi pembatalan transfer, haruslah diperhatikan bahwa pembatalan tersebut hanya dapat dilakukan bila transfer keluar belum dibayarkan kepada si penerima uang dan untuk itu bank pemberi amanat harus memberi perintah berupa “stop payment” kepada cabang pembayaran. Pembayaran pembatalan ini baru dapat dilakukan oleh bank pemberi amanat kepada nasabah pemberi amanat hanya apabila telah diterima berita konfirmasi dari bank pembayar bahwa memang transfer dimaksud belum dibayarkan.
TRANSFER MASUK
Transfer masuk, dimana bank menerima amanat dari salah satu cabang untuk membayar sejumlah uang kepada seseorang beneficiary. Dalam hal ini bank pembayar akan membukukan hasil transfer kepada rekening nasabah beneficiary bila ia memiliki rekening di bank pembayar.
Transfer masuk tidak dikenakan lagi komisi karena si nasabah pemberi amanat telah dibebankan sejumlah komisi pada saat memberikan amanat transfer.
Pembatalan Transfer Masuk :
Jika terjadi pembatalan, pertama – tama yang harus dilakukan adalah memeriksa apakah hasil transfer telah dibayarkan kepada beneficiary. Bila ternyata belum, akan diblokir dan dibatalkan untuk kemudian dikembalikan kepada cabang pemberi amanat melalui pemindahbukuan.
SAFE DEPOSIT BOX
Layanan Safe Deposit Box (SDB) adalah jasa penyewaan kotak penyimpanan harta atau suratsurat berharga yang dirancang secara khusus dari bahan baja dan ditempatkan dalam ruang khasanah yang kokoh dan tahan api untuk menjaga keamanan barang yang disimpan dan memberikan rasa aman bagi penggunanya.
Biasanya barang yang disimpan di dalam SDB adalah barang yang bernilai tinggi dimana pemiliknya merasa tidak aman untuk menyimpannya di rumah. Pada umumnya biaya asuransi barang yang disimpan di SDB bank relatif lebih murah.
Barang-barang Yang Dilarang Disimpan Dalam Safe Deposit Box
1. Narkotik dan sejenisnya
2. Bahan yang mudah meledak
Keuntungan Safe Deposit Box
1. Bagi Bank
• Biaya sewa
• Uang jaminan yang mengendap
• Pelayanan nasabah
2. Bagi Nasabah
• Menjamin kerahasiaan barang-barang yang disimpan
• Keamanan barang terjamin
LETTER OF CREDIT (L/C)
Dalam melakukan transaksi perdagangan ekspor-impor, sistem pembayaran yang umum digunakan adalah Letter of Credit (L/C) atau Documentary Credit. Walaupun transaksi yang dilakukan antara kedua belah pihak dimungkinkan untuk tidak menggunakan L/C, namun untuk melindungi kedua belah pihak biasanya transaksi dengan L/C lebih disenangi, dimana bank ikut terlibat dan mengurangi risiko tertentu.
Letter of Credit memiliki beberapa peran dalam perdagangan internasional, diantaranya :
1. memudahkan pelunasan pembayaran transaksi ekspor
2. mengamankan dana yang disediakan importir untuk membayar barang impor
3. menjamin kelengkapan dokumen pengapalan
Pihak-pihak dalam Letter of Credit
Dalam suatu mekanisme L/C terlibat secara langsung beberapa pihak ialah:
a. Pembeli atau disebut juga buyer, importer
b. Penjual atau disebut juga seller atau exporter
c. Bank pembuka atau disebut juga opening bank, issuing bank
d. Bank penerus atau disebut juga advising bank
e. Bank pembayar atau paying bank
f. Bank pengaksep atau accepting bank
g. Bank penegosiasi atau negotiating bank
h. Bank penjamin atau confirming bank

Dalam keadaan yang sederhana suatu L/C menyangkut 3 pihak utama, ialah pembeli, penjual, dan bank pembuka.
Kewajiban dan Tanggung Jawab Dalam L/C
Mengenai hal ikhwal yang menyangkut kewajiban dan tanggung jawab bank sebagai pihak yang berurusan dengan dokumen-dokumen, telah diatur secara lengkap yang garis besarnya dapat dikemukan sebagai berikut:

1. Bank wajib memeriksa semua dokumen dengan ketelitian yang wajar untuk memperoleh kepastian bahwa dokumen-dokumen itu secara formal telah sesuai dengan L/C.

2. Bank yang memberi kuasa kepada bank lain untuk membayar, membuat pernyataan tertulis pembayaran berjangka, mengaksep, atau menegosisi dokumen, maka bank yang memberi kuasa tersebut akan terikat untuk mereimburse.

3. Issuing bank setelah menerima dokumen dan menganggap tidak sesuai dengan L/C yang bersangkutan, harus menetapkan apakah akan menerima atau menolaknya.

4. Penolakan dokumen harus diberitahukan dengan telekomunikasi atau sarana tercepat dengan mencantumkan penyimpangan-penyimpangan yang ditemui dan minta penegasan status dokumen tersebut.

5. Issuing bank akan kehilangan hak menyangkut bahwa dokumen-dokumen itu tidak sesuai dengan syarat-syarat L/C.


6. Bila bank pengirim dokumenmenyatakan terdapat penyimpangan pada dokumen dan memberitahukan bahwa pembayaran, pengaksepan, atau penegosiasian dengan syarat atau berdasarkan indemnity telah dilakukannya.

7. Bank-bank dianggap tidak terikat kewajiban atau tanggung jawab mengenai:
- Bentuk, kecukupan, ketelitian, keaslian, pemalsuan atau keabsahan menurut hukum daripada tiap-tiap dokumen.

- Syarat-syarat khusus yang tertera dalam dokumen-dokumen atau yang ditambahakan padanya.
- Uraian, kwantitas, berat, kwalitas, kondisi, pengepakan, penyerahan, nilai atau adanya barang-barang.

- Itikad baik atau tindakan-tindakan dan atau kealpaan, kesanggupan membayar utang, pelaksanaan pekerjaan atau standing daripada si pengirim.

8. Bank-bank juga dianggap tidak terikat kewajiban atau tanggung jawab atas akibat-akibat yang timbul karena kelambatan dan atau hilang dalam pengiriman daripada berita-berita, surat-surat atau dokumen-dokumen.

9. Bank-bank tidak terikat kewajiban atau tanggung jawab sebagai akibat yang timbul karena terputusnya bisnis mereka disebabkan hal-hal di luar kekuasaanya.

10. Bila bank memperbunakan jasa-jasa bank lain dalam melaksanakan instruksi applicant, maka hal tersebut adalah atas beban dan resiko applicant.
TRAVELLER’S CHECK
Travellers cheque yaitu cek wisata atau cek perjalanan yang digunakan untuk bepergian.
Keuntungan Travellers cheque :
1. Lebih aman daripada uang tunai karena pada saat pencairan, pemilik TC harus melakukan tandatangan di depan counter kembali dan harus sama seperti tandatangan yang pertama pada saat pembelian TC tersebut dan dapat diberikan refund (penggantian ) kepada pemilik kalau terjadi kehilangan / tercuri / rusak.
2. Masa berlakunya tidak terbatas.
3. Dapat dicairkan / ditukarkan langsung ke dalam mata uang negara yang bersangkutan (yang ada hubungannya dengan Bank yang mengeluarkan TC tersebut ).
4. Sebagai pengganti uang tunai untuk melakukan pembayaran-pembayaran dalam travel / perjalanan anda.


sumber : http://dikung.blogspot.com/2011/03/jasa-jasa-bank-fee-base-income.html

Manajemen Penggunaan Dana Bank

1. Sebutkan apa saja yang ada dalam penggunaan dana bank!

bahwa bank dapat menyalurkan dana untuk tujuan modal kerja, investasi, konsumsi. Sedangkan lembaga keuangan bukan bank tujuannya untuk investasi. Yang berarti bahwa lembaga keuangan bukan bank secara tidak langsung tidak diperkenankan untuk menyalurkan dana untuk tujuan konsumsi dan modal kerja.


Penggunaan Dana Bank
Penggunaan dana bank pada prinsipnya dapat diklasifikasikan berdasarkan :
a.    Prioritas penggunaan danaPenggunaan dana bank dua prioritas pertama adalah dialokasikan dalam bentuk cadangan likuiditas yang terdiri dari cadangan primer dan cadangan sekunder.
Prioritas pertama dan kedua dalam pengalokasian dana bank adalah :
1.    Cadangan Primer
Cadangan primer dimaksudkan antara lain untuk memenuhi ketentuan likuiditas wajib minimum dan untuk keperluan operasi termasuk untuk memenuhi semua penarikan simpanan dan permintaan kredit nasabah. 
Cadangan primer terdiri dari : uang kas yang ada dalam bank, saldo rekening pada bank sentral, dan warkat-warkat yang dalam proses penagihan.
2.    Cadangan Sekunder
Cadangan sekunder yang dapat digunakan untuk memenuhi kebutuhan-kebutuhan likuiditas yang jangka waktunya diperkirakan kurang dari satu tahun.Tujuan utama yaitu untuk memperoleh keuntungan.

b.   Sifat aktiva bank
Penggunaan dana bank berdasarkan sifat aktiva dimaksud disini adalah pengalokasian dana ke dalam bentuk aktiva yang dapat memberikan hasil dan tidak memberikan hasil bagi bank yang bersangkutan. Oleh karena itu, penggunaan dana berdasarkan sifat aktiva dapat dibedakan sebagai berikut :
1.    Penanaman Dana dalam Aktiva Tidak Produktif
Aktiva tidak produktif adalah penanaman dana bank ke dalam bentuk aktiva yang tidak memberikan hasil bagi bank.
Komponen dana dalam bentuk aktiva yang tidak produktif terdiri dari :
1)    Alat-alat Likuid
Alat likuid adalah aktiva yang dapat digunakan setiap saat untuk memenuhi kebutuhan likuiditas bank.aktiva ini merupakan aktiva yang palin likuid dari keseluruhan aktiva bank.
2)    Aktiva Tetap dan Inventaris
Penggunaan dana bank dalam bentuk aktiva tetap dan inventaris diatur oleh Bank Indonesia. Jumlah dana yang diperkenankan digunakan untuk membiayai aktiva tetap dan inventaris bagi bank milik Negara berbeda dengan ketentuan bagi bank swasta nasional, BPD, Bank Koperasi dan Bank Asing serta BPR.
2.    Penanaman Dana dalam Aktiva Produktif
Aktiva produktif adalah semua penanaman dana dalam rupiah dan valuta asing yang dimaksudkan untuk memperoleh penghasilan sesuai dengan fungsinya.
Komponen aktiva produktif bank terdiri dari :
1)    Kredit yang diberikan
2)    Deposito berjangka pada bank lain
3)    Call money
4)    Surat-surat berharga
5)    Penempatan dana
6)    Penyertaan modal

2. Sebutkan apa saja yang ada dalam manajemen aktiva
Manajemen Aktiva-Pasiva Bank
Pembahasan mengenai manajemen aktiva-pasiva bank terutama setelah memasuki era perbankan modern sulit untuk dipisahkan karena pengelolaan kedua sisi neraca bank tersebut dalam manajemen bank harus dikelola secar terpadu, antara lain disebabkan :
a)    Tingkat bunga yang berfluktuasi
b)    Perubahan struktur sumber dana
c)    Meningkatnya kebutuhan modal
d)    Persaingan yang tajam antar bank
e)    Perkembangan sistem informasi
f)    Meningkatnya peran perbankan
g)    Ketersediaan dana di pasar uang
h)    Perubahan komposisi aktiva
-Bahasan utama apa yang terdapat pada manajemen penggunaan dana bank!
-Jelaskan apa yang dimaksud dengan Manajemen Aktiva!
Manajemen aktiva bank ialah manajemen yang berhubungan dengan alokasi dana ke dalam kemungkinan investasi. Alokasi dana ke dalm investasi perlu direncanakan, diorganisasi, diarahkan, dan diawasi agar tujuannya dapat tecapai.

-Apakah itu Manajemen aktiva untuk cadangan?

Prioritas kedua di dalam alokasi dana bank adalah penempatan dana-dana ke dalam noncash liquid asset (aset likuid yang bukan kas) yang dapat memberikan pendapatan kepada setiap saat dapat dijadikan urang tunai tanpa mengakibatkan kerugian pada bank. Surat-surat berharga tersebut antara lain :

a. surat berharga pasar uang atau SBPU,

b. sertifikat Bank Indonesia atau SBI,

c. surat berharga jangka pendek lainnya.

Tujuan utama dari secondary reserve adalah untuk dijadikan sebagai supllement (pelengkap) atau cadangan pengganti bagi primary reserve.Karena sifatnya yang dapat menghasilkan pendapatan bagi bank selain berfungsi sebagai cadangan, secondary reserve dapat memberikan dua manfaat bagi bank, yaitu untuk menjaga likuiditas dan meningkat profitabilitas bank.

Cadangan sekunder atau secondary reserve digunakan untuk berbagai kepentingan, antara lain sebagai berikut :

a. Memenuhi kebutuhan likuiditas yang bersifat jangka pendek, seperti penarikan simpanan oleh nasabah deposan dan pencairan kredit dalam jumlah besar yang telah diperkirakan

b. Memenuhi kebutuhan likuiditas yang segera harus dipenuhi dan kebutuhan-kebutuhan lainnya yang sebelumnya tidak diperkirakan.

c. Sebagai tambahan apabila cadangan primer tidak mencukupi.

d. Memenuhi kebutuhan likuiditas jangka pendek yang tidak diperkirakan dari deposan dan penarikan (disbursement) dari debitor.


3. Apakah itu Manajemen aktiva untuk kredit ?

Prioritas ketiga dalam alokasi dana bank adalah penyaluran kredit (loan). Dasar pemikirannya adalah setelah banh mencukupi primary reserve serta kebutuhan secondary reserve-nya (yang merupakan supllement bagi primary reserve), bank baru dapat menentukan besarnya volume kredit yang akan diberikan.

Dalam praktek perbankan di Indonesia, dengan memperhatikan ketentuan-ketentuan yang ditetapkan bank sentral (Bank Indonesia) sebagai pembina dan pengawas bank umum, penentuan besarnya volume kredit dipengaruhi oleh ketentuan-ketentuan sebagai berikut :

1. Reserve requirement (RR)

Reserve requirement adalah ketentuan bagi setiap bank umum untuk menyisihkan sebagian dari dana pihak ketiga yang berhasil dihimpunnya dalam bentuk giro wajib minimum berupa rekening giro bank yang bersangkutan pada Bank Indonesia. Besarnya RR telah mengalami perubahan sebagai berikut.

a. Sebelum Pakto’88 : sebesar 10%

b. Setelah Pakto’88 : sebesar 2%

c. Pada tahun 1996 : sebesar 3%

d. Sejak tahun 1997 : sebesar 5%

2. Loan to deposit ratio (LDR)

Loan to deposit ratio adalah antara besarnya seluruh volume kredit yang disalurkan oleh bank dan jumlah penerimaan dana dari berbagai sumber. Berdasarkan ketentuan Bank Indonesia tanggal 29 Mei 1993, dana yang dihimpun bank dalam penerapan rasio tersebut adalah dana masyarakat/dana pihak ketiga, kredit likuiditas Bank Indonesia atau KLBI (jika ada), dan modal inti bank. Dalam penulisan ini, diuraikan bahwa rasio LDR dianggap sebagai tolok ukur untuk menilai kesehatan suatu bank dilihat dari segi likuiditasnya.

3. Batas Maksimum Pemberian Kredit (BMPK)

Batas Maksimum Pemberian Kredit adalah ketentuan tentang tidak diperbolehkannya suatu bank untuk memberikan kredit (baik kepada nasabah tunggal maupun kepada nasabah grup) yang besarnya melebihi 20% dari besarnya modal bank yang bersangkutan.Ketiga ketentuan perbankan tersebut sangat berpengaruh terhadap keberanian para eksekutif perbankan untuk memperbesar volume kreditnya dalam rangka mengejar profitabilitas yang tinggi.Atas dasar itulah, ketiga (ketentuan) di atas dapat dianggap sebagai patokan likuiditas bagi bank dalam melakukan prinsip prudential banking (prinsip kehati-hatian bank) dan sangat berpengaruh pada tingkat kesehatan bank.

Suatu hal yang patutu diingat adalah bahwa pemberian kredit merupakan aktivitas bank yang paling utama dalam menghasilkan keuntungan, tetapi risiko yang terbesar dalam bank juga bersumber dari pemberian kredit.


4. Apakah itu Manajemen aktiva untuk investasi jangka pendek dan jangka panjang?

Investasi jangka panjang (long term investment) : Terdiri dari aset berjangka panjang (tidakuntuk dicairkan dalam waktu satu tahun atau kurang) yang diinvestasikan bukan untuk menunjang kegiatan operasi pokok perusahaan. Misalnya: penyertaan pada perusahaan dalam bentuk saham, obligasi atau surat berharga, dana untuk tujuan-tujuan khusus (dana untuk pelunasan hutang jangka panjang), tanah yang dipakai untuk lokasi usaha.


PENGGUNAAN DANA BANK

ALOKASI PENGGUNAAN DANA BANK
2. Pengertian Kredit dan Pembiayaan
Menurut UU No. 10 Tahun 1998
Kredit adalah penyediaan uang atau tagihan yang dapat dipersamakan dengan itu, berdasarkan persetujuan atau kesepakatan pinjam meminjam antara bank dengan pihak lain yang mewajibkan pihak peminjam melunasi utangnya setelah jangka waktu tertentu dengan pemberian bunga.
Pembiayaan adalah penyediaan uang atau tagihan yang dapat dipersamakan dengan itu, berdasarkan persetujuan atau kesepakatan antara bank dengan pihak lain yang mewajibkan pihak yang dibiayai untuk mengembalikan uang atau tagihan tersebut setelah jangka waktu tertentu dengan imbalan atau bagi hasil.
• Tujuan dan Fungsi Kredit
Tujuan Utama pemberian suatu kredit :
-. Mencari kuntungan, yaitu bertujuan untuk memperoleh hasil dari pemberian kredit tersebut.Hasil terutama tersebut adalah bunga yang diterima oleh bank sebagai balas jasa dan biaya administrasi kredit yang dibebankan kepada nasabah.
-. Membantu usaha nasabah, yaitu untuk membantu usaha nasabah yang memerlukan dana, baik dana investasi maupun danauntuk modal kerja.
-. Membantu pemerintah, dikarenakan semakin banyak kredit yang diberikan adanya peningkatan pembangunan di berbagai sektor
Fungsi pemberian kredit adalah :
-. Untuk meningkatkan daya guna uang
Dimana jika uang disimpan tidak akan menghasilkan sesuatu yang berguna, dengan diberikannya kredit uang tersebut berguna untuk menghasilkan barang atau jasa oleh si penerima kredit.
- Untuk meningkatkan peredaran dan lalu linta uang. Dimana uang yang beredar dapat tersalurkan dari satu wilayah ke wilayah lainnya sehingga daerah yang kekurangan uang dengan memperoleh kredit maka daerah tersebut akan memperoleh tambahan uang dari daerah lainnya.
- Untuk meningkatkan daya guna barang.Kredit yang diberikan oleh bank dapat digunakan oleh si debitur untuk mengelola barang yang tidak berguna menjadi berguna atau bermanfaat.
- Meningkatkan peredaran barang.Kredit dapat pula menambah atau memperlancar arus barang yang beredar dari suatu wilayah ke wilayah lainnya sehingga jumlah barang yang beredar bertambah.
- Sebagai alat stabilitas ekonomi. Kredit akan menambah jumlah barang yang diperlukan oleh masyarakat, disamping itu membantu dalam mengekspor barang dari dalam negeri ke luar negri sehingga meningkatkan devisa.
- Untuk meningkatkan kegairahan berusaha. Si penerima kredit pasti akan meningkatkan gairah dalam usahanya.
- Untuk meningkatkan pemerataan pendapatan.Jika sebuah kredit diberikan untuk membangun pabrik, maka pabrik tersebut membutuhkan tenaga kerja sehingga dapat menangulangi pengangguran.
- Untuk meningkatkan hubungan internasional. Pemberian kredit oleh negara lain akan meningkatkan kerjasama dibidang lainnya.
• Unsur-unsur dan jenis-jenis kredit
Unsur-unsur yang terkandung dalam pemberian kredit:
- Kepercayaan
yaitu suatu keyakinan pemberi kredit bahwa kredit yang diberikan (berupa uang, barang atau jasa) akan benar-benar diterima kembali di masa tertentu di masa datang
- Kesepakatan
adanya kesepakatan antara si pemberi kredit dengan si penerima kredit, kesepakatanini dituangkan dalam perjanjian di mana masing-masing pihak menandatangani hak dan kewajibannya masing-masing
-Jangka waktu
Setiap kredit yang diberikan memiliki jangka waktu mencakup masa pengembalian kredit yg disepakati.Jangka waktu tersebut bisa jangka pendek, menengah, atau jangka panjang.
- Risiko
Adanya tenggang waktu pengembalian kredit akan menyebabkan suatu resiko tidak tertagih/ macet pemberian kredit. Resiko ini merupakan tanggungan bank baik disengaja maupun tidak sengaja misal terjadi bencana alam atau bangkrutnya uaha nasabah.
- Balas Jasa
Merupakan keuntungan atas pemberian suatu kredit atau jasa tersebut yang kita kenal dengan nama bunga.
Jenis-jenis kredit
Secara umum jenis-jenis kredit dapat dilihat dari berbagai segi antara lain :
1. Dilihat dari segi kegunaan
a. Kredit Investasi
Biasanya untuk keperluan perluasan usaha atau membangun proyek/ pabrik baru atau untuk keperluan rehabilitasi.
b. Kredit modal kerja
Digunakan untuk keperluan meningkatkan produksi dalam operasionalnya
2. Dilihat dari segi tujuan kredit
a. Kredit Produktif
kredit yang digunakan untuk peningkatan usaha atau produksi atau investasi
b. Kredit Konsumtif
kredit yang digunakan untuk dikonsumsi secara pribadi.
c. Kredit perdagangan
Kredit yang digunakan untuk perdagangan, biasanya untuk membeli barang dagangan yang pembayarannya diharapkan dari hasil penjualan barang dagangan tersebut.
3. Dilihat dari segi jangka waktu
a. Kredit jangka pendek
kredit yang memiliki jangka waktu kurang dari 1 th atau paling lama 1 th, biasanya untuk keperluan modal kerja.
b. Kredit jangka Menengah
Kreditr yang berkisar antara 1 tahun sampai 3 tahun.
c. Kredit jangka panjang
Kredit yang waktu pengembaliannya diatas 3 tahun atau 5 tahun.
4. Dilihat dari segi jaminan
a. Kredit dengan jaminan
Jaminan tersebut dapat berbentuk barang berwujud atau tidak berwujud atau jaminan orang
b. Kredit tanpa jaminan
Kredit yang diberikan tanpa jaminan barang atau orang tertentu.
5. Dilihat dari segi sektor usaha
a. Kredit pertanian e. Kredit Pendidikan
b. Kredit peternakan f. Kredit Profesi
c. Kredit Industri g. Kredit Perumahan
d. Kredit Pertambangan h. dan sektor-sektor lain
5. Jaminan dan prinsip-prinsip pemberian kredit
Jaminan Kredit
• Dengan jaminan
Jaminan benda berwujud :
- Tanah -.Barang dagangan
-Bangunan -.Tanama/kebun/sawah
-Kendaraan bermotor -.Dan lainnya
-Mesin-mesin/ peralatan
Jaminan benda tidak berwujud
-Sertifikat saham -.Rek tabungan yg dibekukan
-Sertifikat Obligasi -. Rek Giro yang dibekukan
-Sertifikat tanah -.promes
- Sertifikat deposito-. Wesel, dan surat tagihan lainnya
• Tanpa jaminan (bahwa kredit tersebut tanpa jaminan)

Prinsip-prinsip pemberian kredit
Biasanya yang dilakukan bank untuk mendapatkan nasabah yang benar-benar menguntungkan dilakukan analisis 5 C dan 7 P. 5 C kredit adalah Sbb :
1. Character
Sifat atau watak dari orang-orang yang akan diberikan kredit benar-benar dapat dipercaya.
2. Capacity
Dilihat kemampuannya dalam mengembalikan kredit yang disalurkan.
3. Capital
Dilihat dari penggunaan modal apakah efektif, dilihat laporan keuangan (neraca dan laporan rugi laba)
4. Colleteral
Jaminan yang diberikan calon nasabah baik yang bersifat fisik maupun non fisik.
5. Condition
Dilihat kondisi eonomi, politik sekarang maupun akan datang berkaitan dengan usaha calon nasabah tersebut.
Analisis 7 P adalah sebagai berikut :
• Personality
Yaitu menilai nasabah dari segi kepribadiannya atau tingkah lakunya sehari hari maupun masa lalunya.
2. Party
yaitu mengkalisifikasikan nasabah ke dalam klasifikasi tertentu atau golongan-golongan tertentu berdasarkan modal, loyalitas serta karakternya.
3. Perpose
Yaitu untuk mengetahui tujuan nasabah dalam mengambil kredit, termasuk jenis kredit yang diinginkan nasabah.
4. Prospect
yaitu untuk menilai usaha nasabah di masa yang akan datang menguntungkan atau tidak, mempunyai prospek atau sebaliknya.
5. Payment
Yaitu dari sumber mana aja dana untuk pengembalian kredit
6. Profitability
Menganalisis bagaimana kemampuan nasabah dalam mencari laba.
7. Protection
Bagaimana menjaga agar usaha dan jaminan mendapatkan perlindungan.
6. ASPEK-ASPEK DALAM PENILAIAN KREDIT
• Aspek Yuridis/ Hukum
Melihat legalitas badan usaha seperti :
- Surat izin Usaha Industri (SIUI)
-Surat Izin usaha Perdagangan (SIUP)
-Tanda Daftar Perusahaan (TDP)
-Nomor Pokok Wajib Pajak (NPWP)
-Keabsahan surat-surat yang dijaminkan (Sertifikat tanah)
-Serta hal-hal lain yang dianggap penting
• Aspek pemasaran
-Pemasaran produk minimal 3 bulan yang lalu atau 3 tahun yang lalu
-Rencana penjualan dan produksi min 3 bulan atau 3 tahun yang akan datang
-Peta kekuatan pesaing yang ada
-Prospek produk secara keseluruhan
• Aspek keuangan
-Rasio-rasio keuangan
-Payback period
-Net Present Value (NPV)
-Profitability Indek (PI)
-Internal Rate of Return (IRR)
-Dan Break Even Point (BEP)
• Aspek Teknis/ Operasi
membahas masalah yang berkaitan dengan produksi seperti kapasitas mesin yg digunakan, lokasi, lay out ruangan dan mesin-mesin termasuk jenis mesin yang digunakan.
• Aspek manajemen
Melihat SDM dan latar belakang pengalaman SDMnya.
• Aspek Sosial Ekonomi
Meningkatkan ekspor barang, mengurangi penganguran, meningkatkan pendapatan Msyrkt, tersedianya sarana dan prasarana, membuka isolasi daerah tertentu
7. Aspek Amdal
Menyangkut analisis terhadap lingkungan baik daarat, air, atau udara jika proyek atau usaha tersebuut dijalankan.
7. Prosedur dalam pemberian kredit
Secara umum prosedur pemberian kredit oleh badan hukum sebagai berikut :
1. Pengajuan Berkas-berkas
2. penyelidikan berkas pinjaman
3. Wawancara 1
4.On The Spot
5.Wawancara 2
6. Keputusan Kredit
7. Penandatangan akad kredit/ perjanjian lainnya
8.Realisasi kredit
9. Penyaluran/ Penarikan dana
8. TEKNIK PENYELESAIAN KREDIT MACET
Penyelamatan kredit macet dilakukan dengan cara sebagai berikut :
• Rescheduling
a. Memperpanjang jangka waktu kredit
b. Memperpanjang jangka waktu angsuran
2. Reconditioning
a. Kapitalisai bunga yaitu bunga dijadikan utang pokok
b. Penundaan pembayaran bungan sampai waktu tertentu.
c. penurunan suku bunga
d. Pembebasan bunga
3. Restructuring
a. dengan menambah jumlah kredit
b. dengan menambah equity (dengan menyetor uang tunai, tambahan dari pemilik)
4. Kombinasi
Merupakan Kombinasi dari ketiga jenis diatas
5.Penyitaan jaminan
Merupakan jalan terakhir apabila nasabah sudah benar-benar tidak mampu lagi membayar semua utang-utangnya
.
Berdasarkan UU No. 10 tahun 1988 tentang perubahan atas UU No. 7 tahun 1992 tentang perbankan, yang dimaksud dengan kredit adalah penyediaan uang atau tagihan yang dapat dipersamakan dengan itu, berdasarkan persetujuan dan kesepakatan pinjam meminjam antara bank dengan pihak lain yang mewajibkan pihak peminjam untuk melunasi hutangnya setelah jangka waktu tertentu dengan pemberian bunga.
Tujuan Kredit:
1.      Kepentingan pemerintah adalah untuk mendorong program pembangunan di bidang ekonomi (pertanian, industri, dan jasa)
2.      Kepentingan masyarakat adalah untuk mendorong kegiatan perusahaan atau bisnis yang melayani kebutuhan masyarakat.
3.      Kepentingan pemilik modal/pengusaha adalah untuk memperoleh laba.

Cash Loan
Sebelum kredit dikucurkan bank terlebih dulu menila kelayakan kredit yang diajukan oleh nasabah. Kelayakan ini meliputi berbagai aspek penilaian. Penerima kredit akan dikenakan bungan kredit yang besarnya tergantung dari bank yang menyalurkannya. Besar kecilnya  bunga kredit sangat mempengaruhi keuntungan bank, mengingat keuntungan utama bank adalah dari selisih bunga kredit dengan bunga simpanan.
Hal-hal yang selalu diperhatikan pihak bank sebelum menyalurkan kredit maupun pembiayaan, adalah:
1.      Perizinan dan Legalitas
Bank tidak ingin menanggung resiko yang besar setelah dana digunakan debitor, ternyata di kemudian hari usaha yang dilakukan nasabah tidak dapat dilanjutkan karena tidak sah secara yuridis.
2.      Karakter
Sulit sekali diidentifikasikan, karena penampilan dan profesi tidak selalu konsisten mencerminkan karakter seseorang.
3.      Pengalaman dan Manajemen
Sangat mempengaruhi kemampuan nasabah untuk mengelola kegiatannya sehingga dapat menghasilkan dana untuk membayar kewajibannya kepada bank.
4.      Kemampuan Teknis
Menyangkut faktor yang dapat mendukung kelancaran kegiatan usaha nasabah secara teknis, seperti ketersediaan bahan baku, adanya tenaga ahli, tempat usaha, dll.
5.      Pemasaran
Bagi kegiatan nasabah yang memerlukan pemasaran atas suatu produk kegiatannya harus didukung dengan perencanaan pemasaran yang matang dan wajar.
6.      Sosial
Keberadaan kegiatan yang dibiayai oleh bank sedikit banyak berdampak tertentu terhadap masyarakat. Dampak tersebut bisa disukai atau tidak oleh masyarakat sekitar.
7.      Keuangan
Sehat atau tidaknya kondisi keuangan nasabah dapat dilihat dari keadaan keuangan nasabah yang dapat diketahui melalui laporan keuangannya.
8.      Agunan
Sebenarnya bukan merupakan faktor utama yang dijadikan alasan untuk menyalurkan dana. Hal ini hanya dipakai untuk berjaga-jaga apabila di kemudian hari pihak debitor ingkar janji. Agunan ini meliputi:
a)      Agunan Utama, yaitu barang yang dibiayai oleh bank.
b)      Agunan Tambahan, yaitu barang yang tidak dibiayai oleh bank dan bukan merupakan bagian barang yang digunakan untuk kegiatan nasabah.

sumber : http://diananataliaketaren.blogspot.com/2013/11/manajemen-penggunaan-dana-bank.html